

2026-cı ilin 9 ayında büdcədə yaranan profisiti növbəti ilin kəsrinə yatırmaq olar? - RƏY
Gündəm
20 Noyabr 2026 12:18

2027-ci il üçün dövlət büdcəsində 3 milyard 146 milyon manat kəsir proqnozlaşdırılır. Halbuki bu ilin ilk 9 ayının yekunlarına əsasən, dövlət büdcəsində 3,9 milyard manat profisit yaranıb. Bu isə büdcə gəlirləri və xərcləri arasında fərqin növbəti ilin maliyyə planlamasına təsiri ilə bağlı suallar yaradır.
Avtosfer.az xəbər verir ki, cari ilin 9 ayında dövlət büdcəsində yaranan profisit növbəti ilin büdcə kəsirinin maliyyələşdirilməsi məsələsini gündəmə gətirir. Bəs bu profisit hesabına 2027-ci il üçün proqnozlaşdırılan büdcə kəsirini qarşılamaq mümkündürmü?
Mövzu ilə bağlı iqtisadçı Xalid Kərimli Avtosfer.az-a açıqlamasında bildirib ki, nəzərə almaq lazımdır ki, bu, ilin ilk 9 ayının nəticəsidir:
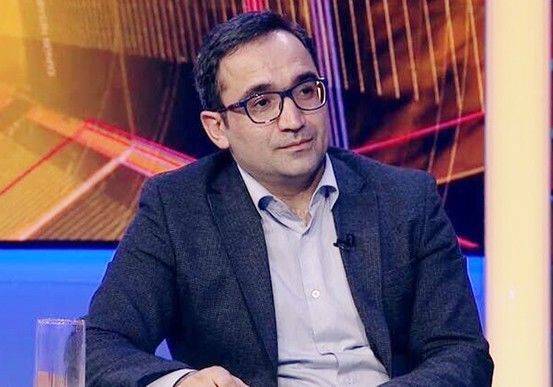
''Hələ oktyabr, noyabr və dekabr aylarında nə qədər vəsaitin xərclənəcəyini bilmirik. Təcrübə göstərir ki, büdcə xərclərinin əhəmiyyətli hissəsi ilin son rübünə təsadüf edir. Hazırda Maliyyə Nazirliyi çalışır ki, xərclər il ərzində daha bərabər şəkildə bölüşdürülsün. Bununla belə, bəzi obyektiv səbəblər də var. Məsələn, müəyyən layihələrin təsdiqlənməsi və maliyyələşdirilməsi vaxt tələb edir. Bu səbəbdən nəzərdə tutulan vəsaitlərin xərclənməsi ilin sonrakı aylarına qala bilir. Ona görə də ilin sonuna büdcədə nə qədər profisit qalacağını indidən dəqiq demək mümkün deyil. Digər tərəfdən, ötən il də dövlət büdcəsində təxminən 3,3 milyard manat kəsir proqnozlaşdırılmışdı. İlin sonunda istifadə olunmayan vəsaitlər xəzinə qalığı kimi növbəti ilə keçirilir. Bu məbləğ növbəti ilin dövlət büdcəsində də nəzərə alınır. Yəni ilin sonunda xərclənməyən vəsaitlər növbəti ilin büdcəsinə xəzinə qalığı kimi daxil edilir və proqnozlaşdırılan büdcə kəsirinin maliyyələşdirilməsində nəzərə alınır. Bu baxımdan, 2027-ci il üçün müəyyənləşdirilən büdcə kəsiri hesablanarkən ilin sonuna gözlənilən xəzinə qalığı da nəzərə alınıb. Dəqiq məbləği isə dövlət büdcəsinin proqnoz göstəricilərindən yoxlamaq mümkündür''.
Milli Məclisin deputatı Azər Allehverənovun fikrincə, dövlət büdcəsində yaranan profisitin birbaşa kəsirin bağlanmasına yönəldilməsi beynəlxalq praktikada geniş yayılmış mexaniki proses deyil:
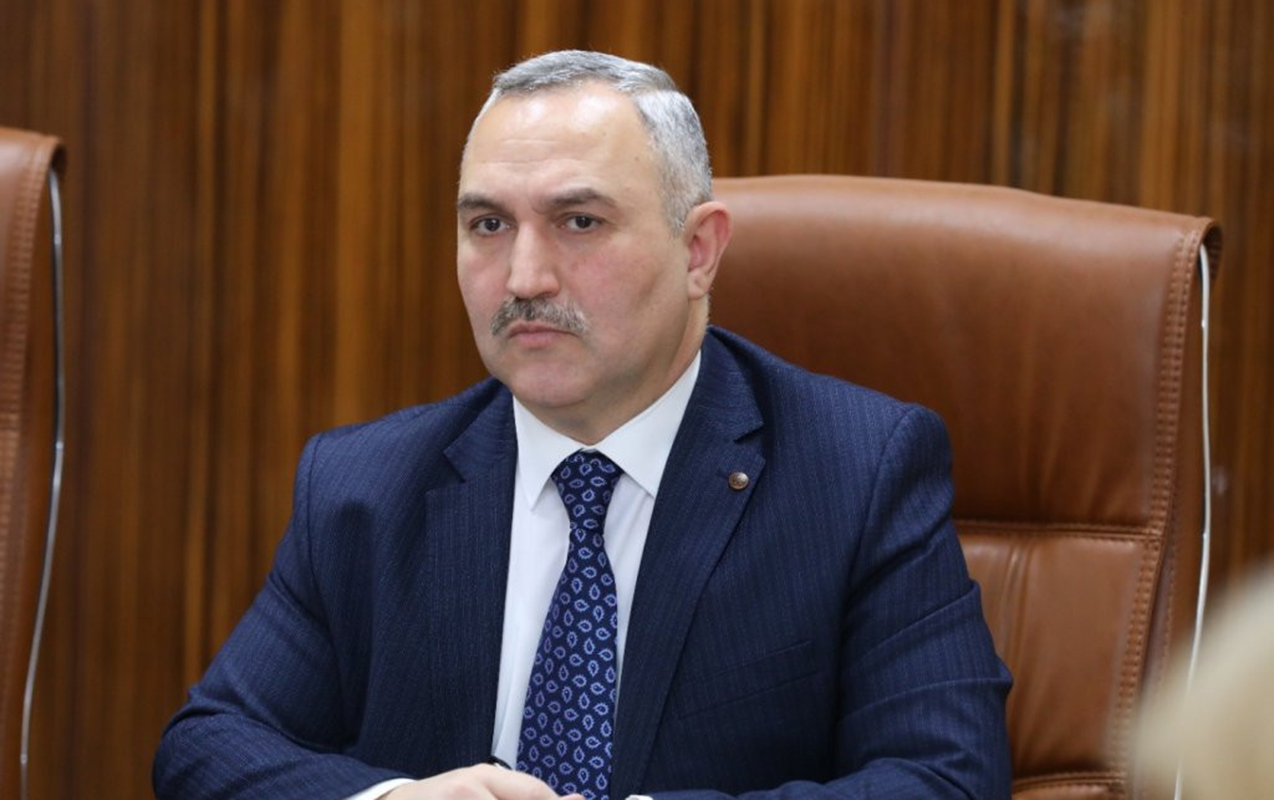
''Əksər ölkələrdə olduğu kimi, Azərbaycanda da bu məsələ qanunvericilik, fiskal idarəetmə qaydaları və büdcə mexanizmləri çərçivəsində tənzimlənir. Bunun bir neçə əsas səbəbi var. İlk növbədə, ilin sonuna qədər xərclərin icra qrafiki nəzərə alınmalıdır. Belə ki, ilin ilk aylarında və ya rüblərində müşahidə olunan profisit hər zaman real büdcə artıqlığı demək deyil. Dövlət satınalmaları, tikinti və infrastruktur layihələri üzrə əsas ödənişlər, adətən, ilin son rübündə həyata keçirilir və həmin vəsaitlər ilin sonuna qədər xərclənə bilər. 2026-cı ilin ilk 9 ayının statistikasında profisit müşahidə olunması da bu baxımdan qiymətləndirilməlidir. Əgər ilin sonuna qədər həmin vəsaitlər xərclənməzsə, onlar növbəti büdcə ilinə keçir. Burada digər mühüm məqam likvidlik ehtiyatlarının qorunmasıdır. Hökumət gözlənilməz fövqəladə hallar, təbii fəlakətlər və təcili dövlət öhdəlikləri üçün il ərzində müəyyən maliyyə buferi saxlamağa üstünlük verir. Bu baxımdan profisit yaranan vəsaitlər ehtiyat məqsədilə də istifadə oluna bilər. Digər məsələ Vahid Xəzinə Hesabının qalığı ilə bağlıdır. İlin sonunda xərclənməmiş vəsait qaldıqda, «Büdcə sistemi haqqında» qanunvericiliyə uyğun olaraq həmin məbləğ Vahid Xəzinə Hesabının sərbəst qalığına çevrilə bilər. Bu isə əlavə maliyyə resursunun formalaşması deməkdir''.
Deputat qeyd edib ki, eyni zamanda, cari ildə yaranan büdcə qalığı həmin ilin kəsirini bağlamaq əvəzinə növbəti büdcə ilinin kəsirinin maliyyələşdirilməsi mənbələrindən biri kimi istifadə oluna bilər:
''Yəni, vəsait itmir, sadəcə olaraq növbəti ilin büdcə planlaşdırmasına daxil edilir. Büdcə xərclərinin məqsədli təyinatı da burada mühüm rol oynayır. Xərclər əvvəlcədən konkret maddələr və istiqamətlər üzrə təsdiq olunur. Buna görə də bir sahədə qənaət edilmiş vəsaitin qanunvericilikdə müvafiq dəyişiklik edilmədən başqa istiqamətə, yaxud büdcə kəsirinin bağlanmasına yönəldilməsi mümkün olmaya bilər. Bundan əlavə, makroiqtisadi və monetar amillər də nəzərə alınmalıdır. Böyük həcmdə profisitin birdən-birə iqtisadiyyata yönəldilməsi pul kütləsinin kəskin artmasına səbəb ola bilər. Bu isə inflyasiya təzyiqlərini gücləndirə və manatın məzənnəsinə təsir göstərə bilər. Borclanma strategiyası da diqqət yetirilməli məqamlardandır. Dövlət əlində sərbəst vəsait olsa belə, daxili qiymətli kağızlar bazarının inkişaf etdirilməsi və ya beynəlxalq maliyyə qurumları ilə güzəştli kredit xətlərinin aktiv saxlanılması məqsədilə büdcə kəsirini daxili və xarici borclanma hesabına maliyyələşdirməyə üstünlük verə bilər. Bu, beynəlxalq təcrübədə də rast gəlinən yanaşmadır. Bununla belə, profisitdən daha səmərəli yararlanmaq üçün Azərbaycanın iqtisadi xüsusiyyətlərindən irəli gələn bir sıra istiqamətlər nəzərdən keçirilə bilər. İlk növbədə, profisitin müəyyən hissəsinin maliyyə ehtiyatı kimi saxlanılması vacibdir. Azərbaycan iqtisadiyyatı hələ də neft və qaz gəlirlərindən əhəmiyyətli dərəcədə asılı olduğundan, dünya bazarında enerji qiymətlərinin dəyişməsi, geosiyasi risklər və xarici iqtisadi konyunkturadakı dalğalanmalar büdcə planlaşdırılmasında mütləq nəzərə alınmalıdır. Bu baxımdan profisit maliyyə təhlükəsizliyinin qorunması üçün əlverişli alət ola bilər. Digər istiqamət dövlət borcunun strukturunun optimallaşdırılmasıdır. Xüsusilə yüksək faizli və valyuta riski yaradan borc öhdəliklərinin azaldılması gələcəkdə büdcə yükünün yüngülləşdirilməsinə kömək edə bilər. Bununla yanaşı, profisitin müəyyən hissəsinin qeyri-neft sektorunun inkişafına yönəldilməsi də məqsədəuyğundur. İqtisadiyyatın məhsuldarlığını artıran, ixrac potensialını genişləndirən və yeni iş yerləri yaradan layihələrə investisiyaların artırılması uzunmüddətli iqtisadi inkişaf baxımından əhəmiyyətlidir. İnsan kapitalının inkişafı da diqqətdə saxlanılmalı istiqamətlərdəndir. Təhsil, səhiyyə, elmi tədqiqatlar və innovasiya sahələrinə yatırılan uzunmüddətli investisiyalar ölkə iqtisadiyyatının gələcək rəqabət qabiliyyətinə müsbət təsir göstərə bilər. Beləliklə, profisitdən istifadə imkanları kifayət qədər genişdir. Əsas məsələ bu vəsaitlərin mövcud qanunvericiliyə, fiskal dayanıqlılıq prinsiplərinə və ölkənin uzunmüddətli iqtisadi prioritetlərinə uyğun şəkildə idarə edilməsidir. Düzgün müəyyənləşdirilmiş strategiya nəticəsində büdcə profisiti yalnız maliyyə artıqlığı deyil, həm də iqtisadi inkişafı və makroiqtisadi sabitliyi dəstəkləyən mühüm resursa çevrilə bilər''.
Fatimə
Oxunub : 52
DİGƏR XƏBƏRLƏR
20 Noyabr 2026 12:00
Magistralların kəsişdiyi nöqtə: Xırdalan dairəsində niyə tıxac yaranır? – ARAŞDIRMA
20 Noyabr 2026 09:00
Prezident Hanoyda “İnqilab şəhidləri” abidəsini ziyarət etdi - FOTOLAR
20 Noyabr 2026 08:48
Tıxac olan yolların SİYAHISI
19 Noyabr 2026 21:03
İlham Əliyevin Vyetnama rəsmi səfəri ilə bağlı VİDEOÇARX - VİDEO
19 Noyabr 2026 19:45
İndiyədək neçə avtomobil utilizasiyaya verilib? - AÇIQLAMA
19 Noyabr 2026 19:04
İlham Əliyev Vyetnama rəsmi səfərə gedib - FOTO
19 Noyabr 2026 14:30
Azərbaycanda 21 yeni peşə məktəbi hansı ərazilərdə tikiləcək? – AÇIQLAMA
19 Noyabr 2026 14:00
Bakıda avtobuslar üçün yeni svetofor sistemi: Nə dəyişəcək? – AÇIQLAMA
19 Noyabr 2026 13:48
Rayon yollarında təhlükə yaradan 3 əsas amil hansılardır? – MÜTƏXƏSSİS
19 Noyabr 2026 08:49
Bu yollarda tıxac var - SİYAHI
18 Noyabr 2026 16:48
Orta Dəhlizin inkişafı Azərbaycanın tranzit imkanlarını necə dəyişəcək? – AÇIQLAMA
18 Noyabr 2026 15:41
Ölkənin nəqliyyat sistemi növbəti yağışlara necə hazırlaşmalıdır? - AÇIQLAMA
ŞƏRH YAZ